Bokslut och årsredovisning – så går du från bokföring till inlämnad rapport
Avstämningar, periodiseringar, avskrivningar och K2-regler. En genomgång av bokslutsarbetet för aktiebolag i den ordning det faktiskt görs.
2026-10-26
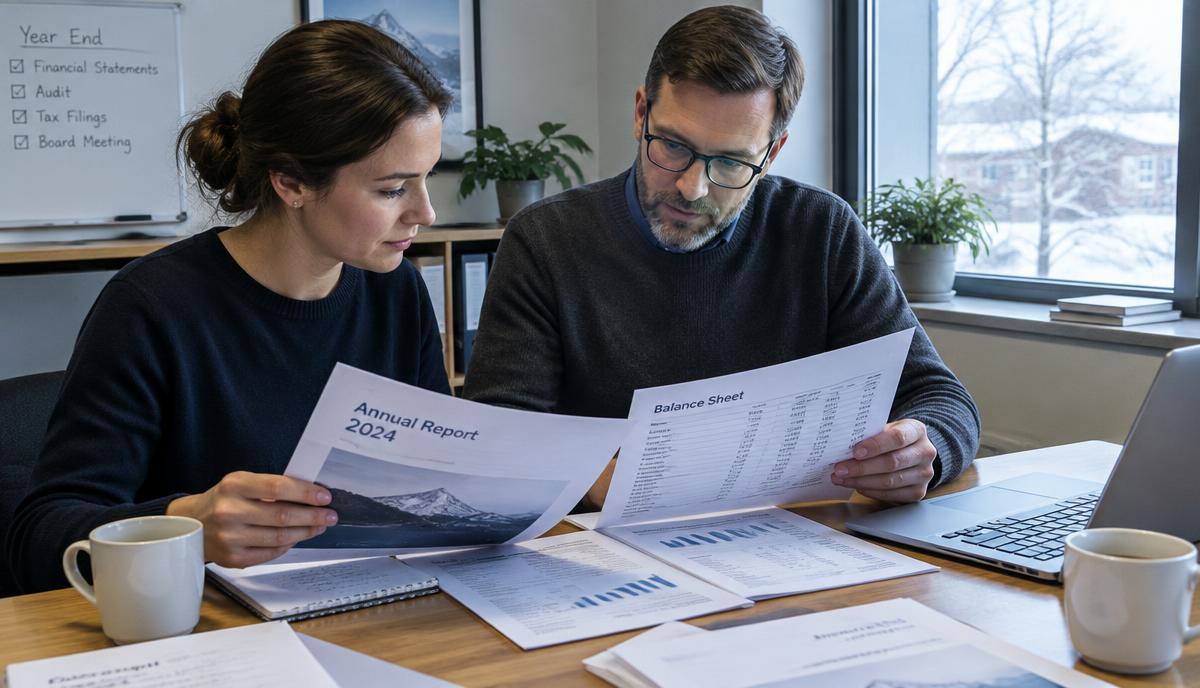
Bokslutet är när den löpande bokföringen sammanfattas till en rättvisande bild av året. För aktiebolag blir resultatet en årsredovisning som lämnas till Bolagsverket och en inkomstdeklaration till Skatteverket.
1. Se till att allt är bokfört
Börja med att alla bankhändelser för året är bokförda och har underlag. Stäm av bankkontot mot kontoutdraget per bokslutsdagen och skattekontot mot Skatteverkets utdrag. Differenser ska förklaras innan du går vidare.
2. Kundfordringar och leverantörsskulder
Gå igenom obetalda fakturor. Kundfordringar som troligen inte blir betalda kan behöva skrivas ned. Leverantörsfakturor som avser året men kommer senare ska tas med som skuld.
3. Periodisera
Intäkter och kostnader ska hamna på det år de hör till. Förutbetalda kostnader, som en årslicens som löper in på nästa år, flyttas till nästa år. Upplupna kostnader, som arbete som utförts men inte fakturerats till dig, tas upp som skuld. K2-regelverket tillåter att mindre belopp inte periodiseras.
4. Avskrivningar och inventarier
Inventarier som ska användas i flera år skrivs av över sin nyttjandeperiod i stället för att kostnadsföras direkt. Kontrollera att anläggningsregistret stämmer med balansräkningen.
5. Löner, semester och skatter
Stäm av lönekonton och skulder för källskatt och arbetsgivaravgifter. Räkna fram semesterlöneskuld om du har anställda. Beräkna bolagets skatt och eventuell avsättning till periodiseringsfond.
6. Välj K2 eller K3
Mindre aktiebolag använder oftast K2 (BFNAR 2016:10), som är enklare och har fler förenklingsregler. K3 är huvudregelverket och krävs för större företag. Valet styr hur posterna värderas och vad som ska stå i noterna.
7. Upprätta årsredovisningen
Årsredovisningen innehåller förvaltningsberättelse, resultaträkning, balansräkning och noter. Förvaltningsberättelsen beskriver verksamheten, väsentliga händelser och förslaget till resultatdisposition. Hela styrelsen och eventuell VD undertecknar.
8. Stämma och inlämning
Årsstämman fastställer resultat- och balansräkningen och beslutar om vinsten. Årsredovisningen ska sedan lämnas till Bolagsverket – senast sju månader efter räkenskapsårets slut. Kommer den in för sent tar Bolagsverket ut en förseningsavgift.
Bokförats stöd
I Bokförat finns bokslutschecklista, K2-kontroll och årsredovisning som PDF. Kontrollen visar vad som saknas innan du skriver ut. Själva underskriften och inlämningen till Bolagsverket gör du.
Källor
Vill du ha bokföringen klar på några minuter i månaden?
Prova Bokförat