Bokföring från grunden – det du behöver kunna som företagare
Debet och kredit, verifikationer, kontoplan och rättelser. En praktisk genomgång av grunderna så att du förstår vad som händer i din bokföring.
2026-10-26
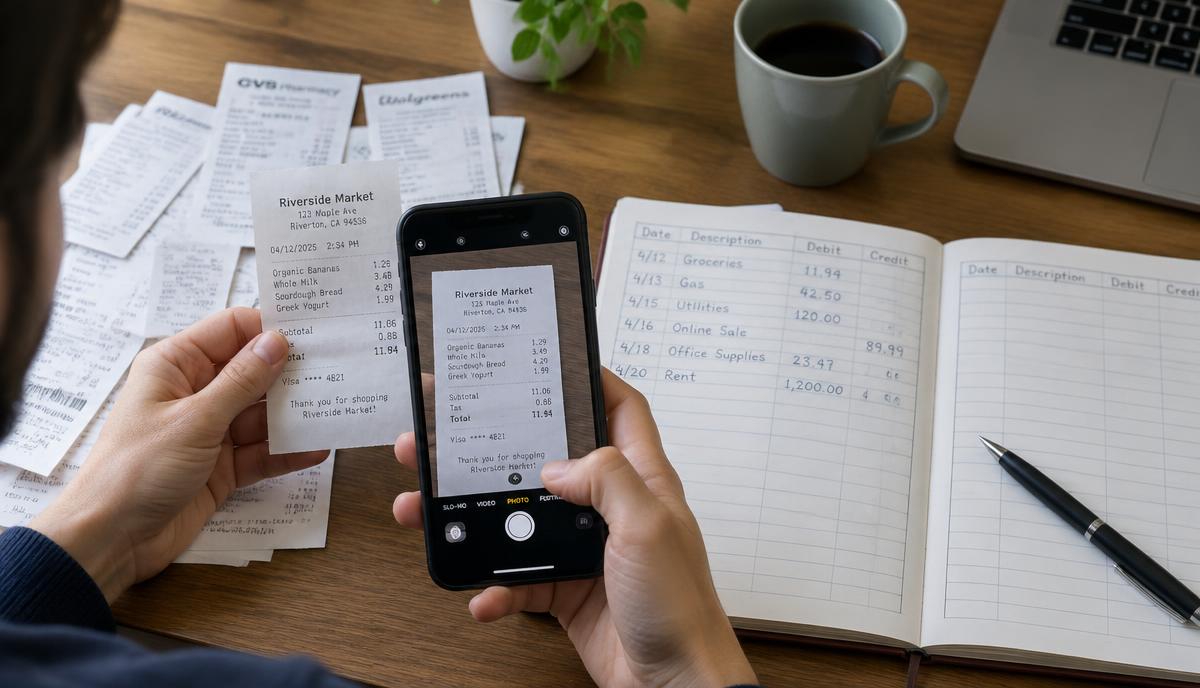
Du behöver inte bli redovisningsekonom för att driva bolag, men du behöver förstå grunderna. Då ser du när något är fel, kan prata med din revisor och fattar bättre beslut.
Varje affär har två sidor
Dubbel bokföring betyder att varje händelse bokförs på minst två konton: debet på ett och kredit på ett annat, och summorna är alltid lika. Betalar du en programvara från bankkontot minskar banken (kredit 1930) och kostnaden ökar (debet på ett kostnadskonto) – plus ingående moms om du har rätt till avdrag.
Kontoplanen
De flesta svenska företag använder BAS-kontoplanen. Konton som börjar på 1 är tillgångar, 2 eget kapital och skulder, 3 intäkter, 4–7 kostnader och 8 finansiella poster och skatt. När du förstår den indelningen kan du läsa en resultat- och balansräkning.
Verifikationen är beviset
Varje bokförd post ska ha en verifikation: kvittot, fakturan eller avtalet som visar vad som hänt. Verifikationen ska bland annat visa datum, belopp, vad affären gäller och motpart. Utan underlag är bokföringen inte styrkt, och vid en granskning kan avdrag nekas.
Löpande bokföring och tidpunkt
Bokföringslagen (1999:1078) kräver att affärshändelser bokförs löpande och i ordning. Gör det till en vana att gå igenom bankhändelserna varje vecka. Ju närmare händelsen du bokför, desto lättare är det att minnas vad den gällde.
Faktura- eller kontantmetoden
Med fakturametoden bokförs fakturor när de kommer in eller skickas, och betalningen bokförs separat. Med kontantmetoden bokförs affären när den betalas, och obetalda fakturor bokförs vid årets slut. Mindre företag kan få använda kontantmetoden – kontrollera vad som gäller för ditt bolag.
Moms i bokföringen
Ingående moms (det du betalat på inköp) och utgående moms (det du tagit ut på försäljning) bokförs på egna konton. Vid varje momsperiod jämförs de, och skillnaden betalas till eller återfås från Skatteverket via skattekontot.
Fel rättas – de suddas inte
Har du bokfört fel ska felet rättas med ett nytt verifikat som visar vad som ändrats, vem som gjort det och när. Det ursprungliga verifikatet står kvar. Så går det alltid att följa vad som har hänt i bokföringen.
Spara allt
Räkenskapsinformationen ska sparas till och med det sjunde året efter utgången av det kalenderår då räkenskapsåret avslutades (BFL 7 kap. 2 §). Digitala kopior fungerar, men de ska vara ordnade och gå att läsa under hela tiden.
Källor
Vill du ha bokföringen klar på några minuter i månaden?
Prova Bokförat